Paylater Economy: Kemudahan Bayar atau Ilusi Daya Beli?
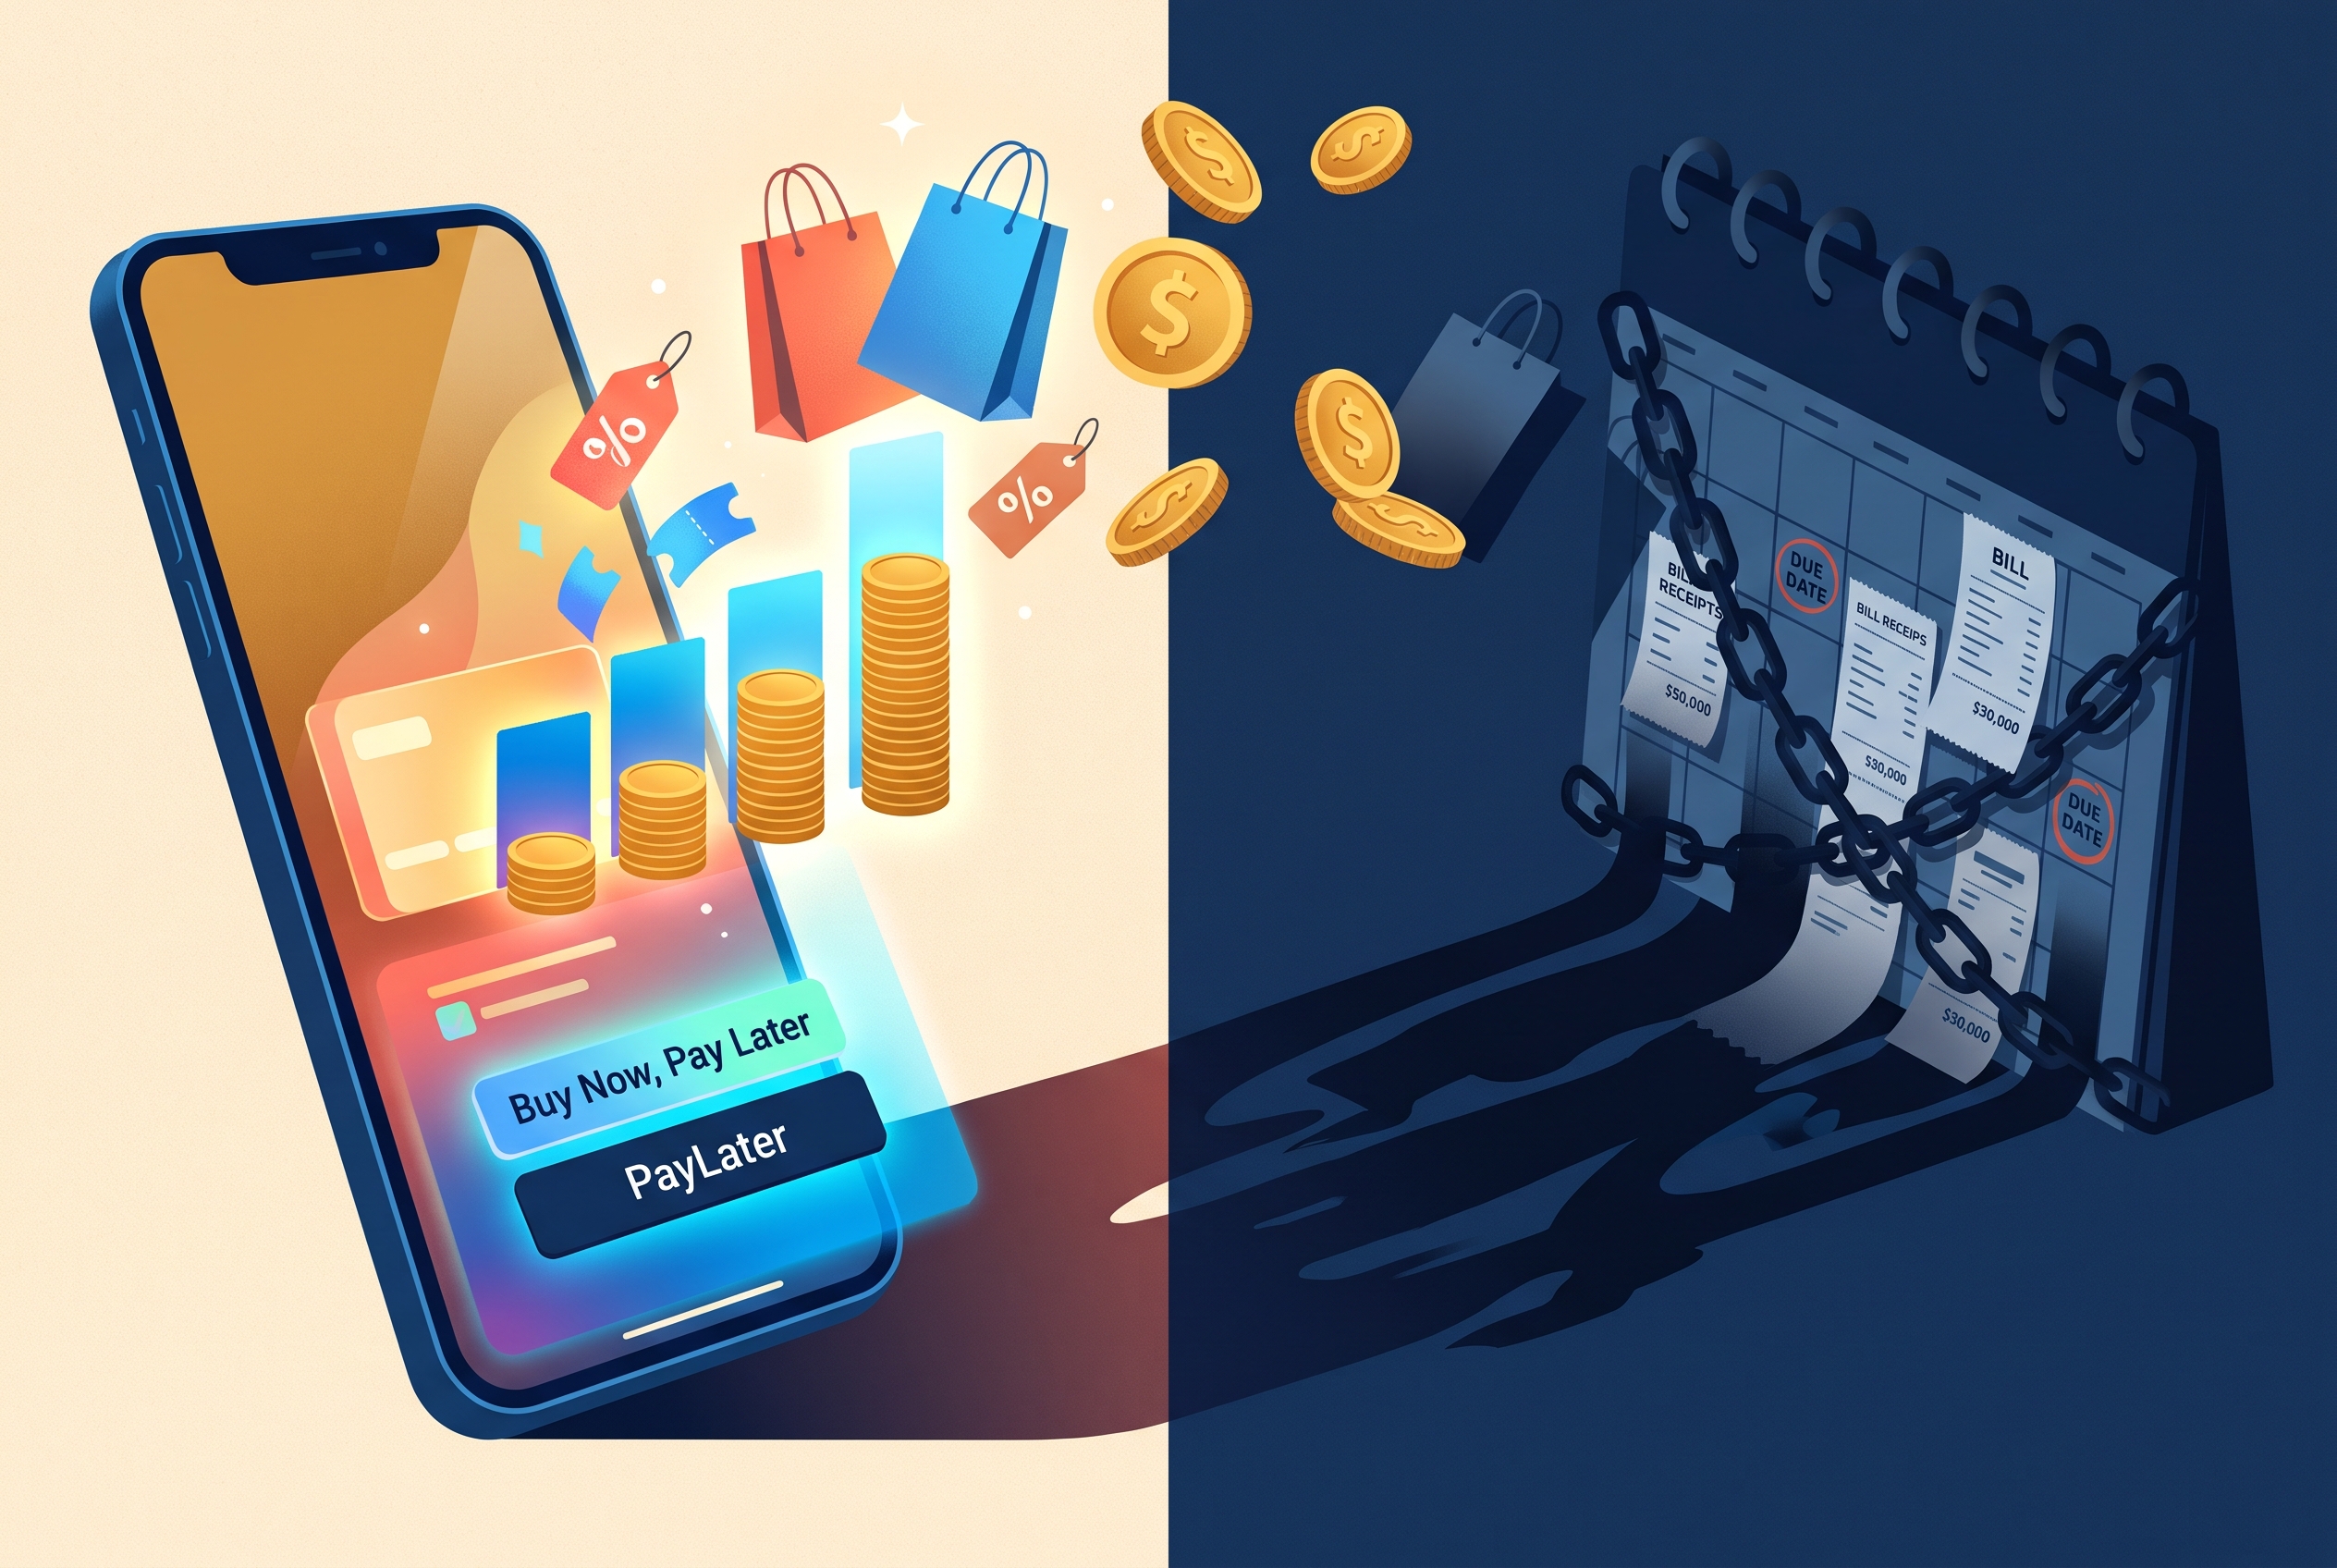
Skenario ini mungkin akrab bagi banyak dari kita. Anda membuka aplikasi belanja sekadar untuk melihat-lihat. Sebuah video produk muncul di layar. Harganya terasa lumayan, dan tepat di bawah tombol beli, Anda bisa memilih untuk membayar sebagian sekarang dan melunasi sisanya kemudian. Keraguan yang tadinya sempat muncul seketika mengecil. Dalam hitungan detik, barang yang semula tidak ada dalam rencana sudah masuk keranjang dan terbeli dengan satu sentuhan.
Skenario seperti itu lahir dari rancangan aplikasi. Paylater, atau BNPL (buy now pay later), hadir sebagai pilihan pembayaran yang praktis. Ketika nominal cicilan lebih menonjol daripada total kewajiban, keputusan untuk berutang pun terasa lebih ringan. Desain fiturnya dalam aplikasi hadir di titik paling emosional dalam pengalaman berbelanja, yaitu saat konsumen sudah berminat, promo berjalan, dan tombol beli tinggal berjarak satu sentuhan.
Fitur paylater bukan sekadar inovasi pembayaran, melainkan bagian dari orkestrasi konsumsi digital. E-commerce menyediakan pilihan produk, algoritma memberikan relevansi dan urgensi, dan paylater mengurangi beban psikologis untuk membeli. Ketiga faktor ini berkelindan menjadikan belanja digital terasa makin cepat, makin personal, tetapi juga makin mudah lepas kendali.
Data yang perlu dibaca hati-hati
Paylater di Indonesia bertumbuh pesat. Menurut Otoritas Jasa Keuangan (OJK), baki debet kredit BNPL perbankan mencapai Rp31,50 triliun pada September 2026, tumbuh 26,68% dalam setahun, dengan 34,5 juta rekening.
Pada periode yang sama, pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp13,54 triliun, tumbuh 31,35% secara tahunan, dengan rasio pembiayaan bermasalah bruto sebesar 3,12%. Skala ini menunjukkan bahwa paylater telah menjadi bagian dari kredit konsumtif di Indonesia.
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 mencatat indeks literasi keuangan Indonesia sebesar 69,57% dan indeks inklusi keuangan sebesar 93,61%. Kedua indeks ini menggambarkan kondisi keuangan secara nasional.
Dalam konteks paylater, pertanyaan yang perlu dicermati oleh konsumen, pelaku bisnis, dan regulator adalah apakah kemudahan menggunakan kredit dibarengi kemampuan mengelola tagihan.
Mengurangi kepedihan membayar
Untuk memahami efek paylater, kita perlu menengok proses berpikir konsumen saat bertransaksi. Dalam perilaku konsumen, pembelian impulsif sering dipicu oleh pertemuan antara motivasi hedonis, emosi positif, dan lemahnya kontrol diri. Ketika seseorang berbelanja untuk mencari kesenangan, validasi sosial, atau sensasi “mumpung murah”, pertimbangan rasional mudah terdorong ke belakang.
Dalam proses belanja, momen membayar sering menjadi semacam rem alami. Membayar atau mengeluarkan uang menciptakan ketidaknyamanan psikologis yang membuat konsumen berhenti sejenak dan menimbang ulang.
Paylater mengubah momen penting ini. Dengan menunda pembayaran dan memecah harga menjadi cicilan kecil, total biaya terasa lebih ringan, meski jumlah yang harus dibayar bisa tetap sama atau lebih besar jika ada bunga atau biaya tambahan. Angka harga produk berubah menjadi angka bulanan. Keputusan finansial pun bisa terasa seperti refleks untuk checkout.
Dari sudut pandang teori motivasi, paylater dapat meredakan konflik approach-avoidance, yakni tarik-menarik antara keinginan membeli dan keraguan untuk membayar. Konsumen tertarik pada produk, tetapi ragu karena harga. Ketika opsi cicilan muncul, sisi avoidance melemah. Jarak antara ingin membeli dan membeli menjadi sangat pendek. Ini bukan karena konsumen tiba-tiba lebih kaya, tetapi karena rasa keterbatasan finansialnya ditunda.
Namun, perlu diingat, pembayaran yang ditunda tidak berarti risiko ikut tertunda. Pada bulan berikutnya, akumulasi cicilan dari beberapa keputusan kecil dapat bertemu dalam satu kalender tagihan. Di titik pertemuan itu, yang semula tampak ringan saat checkout bisa berubah menjadi beban nyata arus kas rumah tangga.
Ketika promo, FOMO, dan kredit bertemu
Faktor-faktor lain berkelindan dengan efek paylater, antara lain flash sale, gratis ongkir, voucher terbatas, hitung mundur promo, rekomendasi saat siaran langsung, dan notifikasi yang terus menarik perhatian. Setiap elemen itu mendorong rasa urgensi. Konsumen merasa bukan sedang berutang, melainkan sedang menyelamatkan kesempatan.
Paylater menjadi relevan bukan hanya bagi psikologi konsumen melainkan juga bagi pelaku bisnis. Bagi platform belanja daring dan merchant, paylater dapat meningkatkan peluang terjadinya pembelian dan memperbesar nilai belanja.
Studi di Journal of Marketing menemukan bahwa penggunaan cicilan BNPL berkaitan dengan pembelian yang lebih sering dan nilai belanja yang lebih besar. Bagi penyedia pembiayaan, paylater membuka pasar baru.
Di sisi lain, bagi konsumen, terutama mereka yang belum disiplin dalam penganggaran keuangan pribadi, paylater dapat menciptakan ilusi daya beli. Limit kredit akan terasa seperti tambahan pendapatan, padahal wujud sesungguhnya adalah keharusan membayar di masa depan.
Pertanyaan yang lebih strategis bagi pelaku usaha adalah apakah pertumbuhan penjualan lewat paylater itu sehat. Apakah transaksi yang bertumbuh karena paylater menghasilkan pelanggan yang mampu membayar, puas dengan pembeliannya, lalu kembali membeli secara berkelanjutan? Atau justru menciptakan pelanggan yang aktif hari ini tetapi berisiko gagal bayar dan menimbulkan risiko reputasi bagi pelaku usaha di kemudian hari?
Bukan musuh inovasi
Meski demikian, keliru jika paylater dicap semata-mata sebagai biang keladi. Sebagai instrumen keuangan, ia menjawab persoalan nyata. Tidak semua konsumen memiliki akses kartu kredit atau pinjaman konsumtif formal yang mudah, cepat, dan terintegrasi dengan kebutuhan belanja digital. Paylater mengisi celah itu, terutama bagi masyarakat yang belum sepenuhnya terlayani produk perbankan konvensional.
Bagi pelaku usaha, khususnya UMKM dan merchant digital, paylater dapat memperluas pasar. Konsumen yang sebelumnya menunda pembelian bisa melakukan transaksi lebih cepat. Dalam ekonomi yang konsumsi rumah tangganya menjadi salah satu penopang utama pertumbuhan, fasilitas seperti ini memiliki peran ekonomi yang tidak bisa diabaikan.
Namun, manfaat inklusi tidak boleh menutup mata kita terhadap kualitas inklusi. Akses kredit yang baik seharusnya memperkuat kapasitas masyarakat sebagai konsumen, bukan sekadar mempermudah dan mempercepat proses konsumsi. Inovasi keuangan yang matang tidak hanya berorientasi pada pertambahan transaksi. Kemampuan konsumen mengelola kewajibannya juga perlu diperhatikan.
Regulasi mulai mengejar
OJK mengatur layanan ini melalui POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti. Aturan pelaksananya, PADK OJK Nomor 2 Tahun 2026, berlaku sejak 4 Mei 2026 bagi perusahaan pembiayaan dan perusahaan pembiayaan syariah. Ketentuannya mencakup antara lain keterbukaan informasi dan penilaian kelayakan debitur.
Arahan ini menjadi penting karena paylater berada di persimpangan antara pemasaran, pembiayaan, data, dan perilaku konsumen. Jika pengaturannya terlalu longgar, risiko konsumsi berlebihan dan gagal bayar akan meningkat.
Di sisi lain jika terlalu ketat, inovasi dan inklusi bisa tertahan. Keseimbangannya terletak pada transparansi biaya, asesmen kemampuan bayar, perlindungan data, batasan penagihan, serta komunikasi pemasaran yang informatif dan tidak menyesatkan.
Tanggung jawab di pundak siapa?
Bagi pemasar dan pelaku bisnis, paylater mengandung dilema etis. Menggunakan daya tarik emosional terhadap konsumen memang bagian dari teknik pemasaran.
Namun, sering menjadi tipis bedanya antara memfasilitasi keinginan dan mengeksploitasi kelemahan perilaku, terutama ketika target pasarnya adalah konsumen muda yang belum sepenuhnya mapan secara finansial. Strategi yang terlalu agresif bisa menghasilkan loyalitas semu. Konsumen seakan sering bertransaksi tetapi sejatinya seiring waktu semakin rapuh secara finansial.
Semestinya tanggung jawab menyeluruh tidak hanya di pundak konsumen. Pemasar perlu mendesain fitur platform agar membantu konsumen memahami dan mengingat kewajiban utuhnya, bukan hanya merasakan cicilan bulanannya. Penyedia pembiayaan perlu memastikan limit sesuai kemampuan bayar, bukan semata didorong oleh potensi transaksi. Merchant perlu lebih berhati-hati agar promosi tidak mendorong pembelian yang sepenuhnya tidak perlu. Regulator diharapkan dapat menciptakan ekosistem yang tetap sehat. Konsumen juga perlu membiasakan diri menghitung total cicilan yang masih berjalan sebelum menambah cicilan baru.
Literasi keuangan akan menjadi rem rasional ketika rasa tidak nyaman saat membayar berkurang karena cicilan. Literasi dalam hal ini bukan hanya kemampuan memahami bunga, biaya administrasi, atau denda keterlambatan. Literasi juga berarti kemampuan membedakan antara kebutuhan, keinginan, dan dorongan sesaat yang diproduksi oleh algoritma dan daya tarik promosi.
Ujian kedewasaan ekonomi digital
Pada akhirnya, paylater menjadi cerminan perilaku konsumen digital saat ini. Terlihat betapa mudahnya teknologi memperpendek jarak antara hasrat dan transaksi. Terlihat pula bahwa inklusi keuangan tidak serta-merta membuat keuangan konsumen lebih sehat.
Paylater menjadi alat yang berguna bagi konsumen jika dipakai untuk mengatur arus kas, membeli kebutuhan produktif, atau memanfaatkan promo secara rasional. Namun jika konsumen memakainya untuk membeli status, mengejar tren, atau menambal gaya hidup yang tidak sejalan dengan pendapatan, fasilitas ini dapat menjadi jebakan finansial. Bagi dunia bisnis Indonesia, ini adalah ujian kedewasaan. Pasar yang sehat bukan hanya pasar yang mampu menjual lebih banyak, tetapi pasar yang menjaga konsumennya tetap mampu membeli di masa depan. Pekerjaan rumah bersama adalah memastikan konsumen memahami biaya dan kewajibannya, serta memastikan penyedia pembiayaan menyalurkan kredit sesuai kemampuan bayar.
*Tulisan ini dimuat di SWA Online
